У вересні 2026 року споживчі ціни в Україні зросли на 10,0% порівняно з вереснем 2025-го — а за один місяць на 2,1%. Інфляція прискорилася з 8,1% у серпні 2026 року і, за оцінкою Національного банку, значно випередила прогноз із липневого Інфляційного звіту. Дані оприлюднив Держстат, а пояснення до них НБУ виклав у коментарі від 12 жовтня 2026 року. Для сімейного бюджету це означає простий підрахунок: гривня за рік купує помітно менше, ніж раніше.
Що подорожчало найбільше
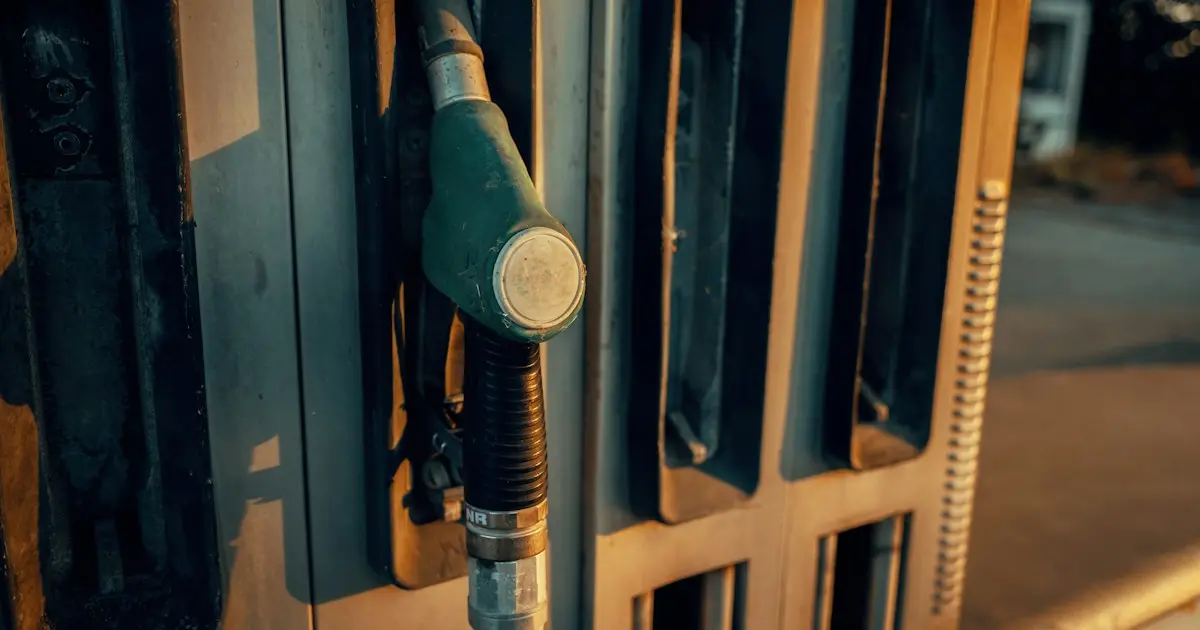
Найгостріше інфляцію відчули на заправках. За даними Держстату, які навів НБУ, пальне у вересні 2026 року коштувало на 46,2% дорожче, ніж рік тому. Найбільше зросли ціни на бензин і дизельне пальне, автогаз дорожчав значно повільніше. Причина, за поясненням регулятора, — різкі коливання зовнішніх цін на нафтопродукти, які передаються в оптові та роздрібні ціни.
Далі за цифрами НБУ йдуть послуги й регульовані ціни:
- послуги — 13,7% за рік: дорожчають плата за навчання у вишах (через підвищення оплати праці викладачів) і оренда житла (через внутрішню міграцію);
- адміністративно регульовані ціни — 13,6%: тарифи на проїзд у громадському транспорті, воду, алкоголь; тютюнові вироби за рік не змінилися;
- перероблені продукти харчування — 10,7%: безалкогольні напої, ковбаси, сири, риба та морепродукти;
- базова інфляція — 8,8%;
- сира продукція харчування — 6,7%: борщовий набір дорожчає через менші врожаї й запаси, яйця знову пішли вгору після трьох місяців здешевлення;
- непродовольчі товари — 2,4%.
Базова інфляція теж виявилася вищою за прогноз: непродовольчі товари й перероблені продукти дорожчали швидше, ніж очікував НБУ.
Чому цифра вища за прогноз
У коментарі від 12 жовтня 2026 року Національний банк називає дві головні причини. Перша — посилені російські атаки на виробничу, складську та логістичну інфраструктуру: пошкоджені склади й логістика здорожчують товари. Друга — дорожче пальне, яке тягне за собою вартість перевезення й зберігання.
Регулятор попереджає, що ці чинники «підтримуватимуть інфляційний тиск й у наступні місяці». Тобто вересневу цифру не варто сприймати як одноразовий стрибок. Оновлений макропрогноз Національний банк оприлюднить 29 жовтня 2026 року на брифінгу після засідання Правління, а повний Інфляційний звіт вийде 5 листопада 2026 року. Для порівняння: у травні 2026 року інфляція становила 8,2% — ми писали про це окремо.
Що це означає для позичальника
Коли ціни на пальне, проїзд і продукти ростуть одночасно, короткі гроші «до зарплати» стають спокусливішими: на звичні витрати потрібно більше, ніж місяць тому. Саме в такі місяці варто особливо холодно рахувати. Кілька практичних орієнтирів — це поради, а не норми закону:
- порівнюйте загальну вартість кредиту, а не лише привабливу ставку в рекламі — у каталозі МФО умови різних компаній зведено в одному місці;
- беріть гроші лише тоді, коли знаєте, з якого джерела й у який день повернете — «якось вирішиться» у період інфляції працює гірше за все;
- до підписання перевірте, що в кредитора є чинна ліцензія: як це зробити, розповідає окремий гайд.
Окремо про ставку: денна процентна ставка за договором споживчого кредиту не може перевищувати 1% — стаття 8 частина 5 Закону України «Про споживче кредитування» (№ 1734-VIII). Ця межа не залежить від облікової ставки НБУ. Про підвищення облікової ставки до 16% з 18 вересня 2026 року, межу в 1% на день, обмеження пені та реакцію депозитів — у новині від 27 вересня.
Що це означає для того, хто заощаджує
Якщо інфляція становить 10%, гроші на рахунку мають приносити не менше, щоб не втрачати купівельну спроможність. Національний банк у вересні відзначав, що банки, переважно невеликі, вже почали підвищувати ставки за депозитами після липневого підвищення облікової ставки. Конкретні цифри ми тут не наводимо: вони різні в кожному банку й змінюються. Порівняйте пропозицію з рівнем інфляції і прикиньте дохід у депозитному калькуляторі — це займе дві хвилини.
Що чекати від засідання 29 жовтня
Наступне засідання Правління НБУ з монетарної політики призначено на 29 жовтня 2026 року. Рішення залежить від самого Національного банку, і ми його не прогнозуємо. Зате можна нагадати, що регулятор сам сказав у рішенні від 17 вересня 2026 року № 313-рш, коли підвищив облікову ставку з 15,5% до 16%. Орієнтир НБУ — інфляція 5% на горизонті політики; повернення до її уповільнення регулятор очікує в 2027 році. Свої наступні кроки він описав у двох напрямках:
- якщо ризики для цін та інфляційних очікувань суттєво посиляться, НБУ готовий застосувати додаткові заходи;
- якщо безпекова ситуація помітно охолодить споживчий попит і ринок праці, Національний банк розглядатиме пом'якшення політики.
Це заявлені НБУ варіанти, а не наш прогноз. Вересневі 10,0% і власна оцінка регулятора, що тиск на ціни триватиме, — перше, що НБУ зважуватиме. Як він оцінить решту чинників, стане відомо 29 жовтня разом з оновленим прогнозом.
Пов'язані пропозиції
- Ставка, в день:
- 0,92%
- Сума:
- 30 000 грн
- Строк:
- до 360 днів
- РРПС
- від 1 411,91% до 2 920,43%
- Типовий приклад:
- 5 000 грн × 337 днів → 20 502 грн
- Ставка, в день:
- 0,92%
- Сума:
- 500 – 30 000 грн
- Строк:
- до 360 днів
- РРПС
- від 1 411,91% до 2 920,43%
- Типовий приклад:
- 5 000 грн × 337 днів → 20 502 грн
за даними кредитодавця, станом на 19.09.2026
- Ставка, в день:
- 0,92%
- Сума:
- 30 000 грн
- Строк:
- до 360 днів
- РРПС
- від 1 411,91% до 2 920,43%
- Типовий приклад:
- 5 000 грн × 340 днів → 20 640 грн
- Ставка, в день:
- 0,92%
- Сума:
- 1 000 – 30 000 грн
- Строк:
- до 360 днів
- РРПС
- від 1 411,91% до 2 920,43%
- Типовий приклад:
- 5 000 грн × 340 днів → 20 640 грн
за даними кредитодавця, станом на 19.09.2026

- Ставка, в день:
- 0,01%
- перші 30 днів, далі 1,00%
- Сума:
- 30 000 грн
- Строк:
- 1–365 днів
- РРПС
- від 1 265,80% до 3 435,87%
- Типовий приклад:
- 5 000 грн × 30 днів → 5 015 грн

- Ставка, в день:
- 0,01%перші 30 днів, далі 1,00%
- Сума:
- 500 – 30 000 грн
- Строк:
- 1 – 365 днів
- РРПС
- від 1 265,80% до 3 435,87%
- Типовий приклад:
- 5 000 грн × 30 днів → 5 015 грн
за даними кредитодавця, станом на 19.09.2026
- Ставка, в день:
- 1,00%
- Сума:
- 25 000 грн
- Строк:
- 3–730 днів
- РРПС
- від 46,22% до 3 142,15%
- Типовий приклад:
- 5 000 грн × 30 днів → 6 500 грн
- Ставка, в день:
- 1,00%
- Сума:
- 1 500 – 25 000 грн
- Строк:
- 3 – 730 днів
- РРПС
- від 46,22% до 3 142,15%
- Типовий приклад:
- 5 000 грн × 30 днів → 6 500 грн
за даними кредитодавця, станом на 26.08.2026
Попередження про можливі наслідки для споживача
GoFin не є кредитодавцем і не надає фінансових послуг — сайт порівнює пропозиції мікрофінансових компаній, які мають ліцензію НБУ. Умови кредиту визначає кредитодавець у договорі відповідно до ЗУ «Про споживче кредитування»; істотні характеристики послуги компанія зобов'язана надати до укладення договору.
Реальна річна процентна ставка (РРПС) за мікрокредитами суттєво відрізняється залежно від МФО, суми та строку договору і для коротких позик може сягати тисяч і десятків тисяч відсотків річних. Точне значення РРПС вказано на сторінці МФО, якщо кредитодавець його розкриває, та в умовах договору.
Прострочення платежу погіршує кредитну історію (УБКІ) і дає кредитодавцю право вимагати дострокового повернення всієї суми; відсотки за договором продовжують нараховуватися. Штраф і пеню за прострочення кредитного договору позичальник не сплачує протягом воєнного стану та 30 днів після його скасування — пункт 18 Прикінцевих та перехідних положень Цивільного кодексу України. Позичальник має право на дострокове погашення без санкцій та на пролонгацію договору за умовами кредитодавця. Інформацію наведено з урахуванням вимог Положення про інформаційне забезпечення фінансовими установами споживачів щодо надання послуг споживчого кредитування, затвердженого постановою Правління НБУ № 100 від 05.10.2021 (зі змінами згідно з постановою № 130 від 18.10.2023).
Редакція
Редакція GoFin — команда фінансових аналітиків і редакторів, що готує матеріали про мікрокредити, банківські продукти та особисті фінанси. Ми відбираємо МФО лише з чинною ліцензією НБУ, звіряємо умови за офіційними джерелами — реєстрами Національного банку та сайтами компаній — і регулярно оновлюємо ставки, рейтинги й калькулятори. Матеріали мають інформаційний характер і не є фінансовою порадою.