В сентябре 2026 года потребительские цены в Украине выросли на 10,0% по сравнению с сентябрём 2025-го, а за один месяц — на 2,1%. Инфляция ускорилась с 8,1% в августе 2026 года и, по оценке Национального банка, значительно опередила прогноз из июльского Инфляционного отчёта. Данные обнародовал Госстат, а пояснения к ним НБУ изложил в комментарии от 12 октября 2026 года. Для семейного бюджета это означает простой подсчёт: гривна за год покупает заметно меньше, чем раньше.
Что подорожало больше всего
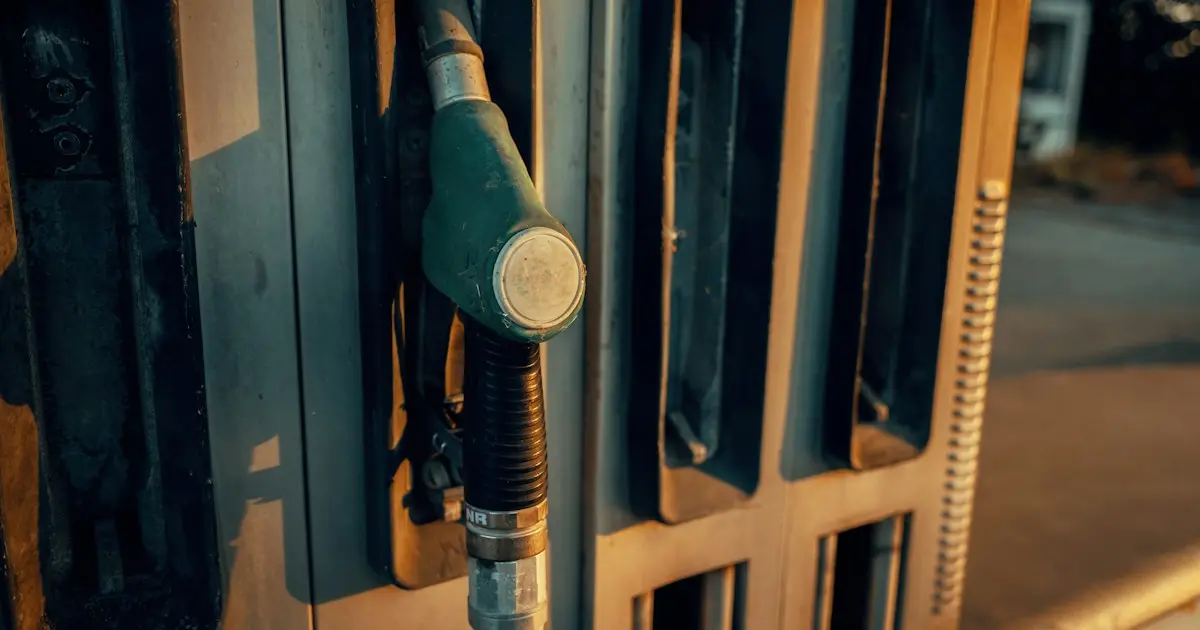
Острее всего инфляцию почувствовали на заправках. По данным Госстата, которые привёл НБУ, топливо в сентябре 2026 года стоило на 46,2% дороже, чем год назад. Сильнее всего выросли цены на бензин и дизельное топливо, автогаз дорожал заметно медленнее. Причина, по объяснению регулятора, — резкие колебания внешних цен на нефтепродукты, которые передаются в оптовые и розничные цены.
Дальше по цифрам НБУ идут услуги и регулируемые цены:
- услуги — 13,7% за год: дорожают плата за обучение в вузах (из-за повышения оплаты труда преподавателей) и аренда жилья (из-за внутренней миграции);
- административно регулируемые цены — 13,6%: тарифы на проезд в общественном транспорте, воду, алкоголь; табачные изделия за год не изменились;
- переработанные продукты питания — 10,7%: безалкогольные напитки, колбасы, сыры, рыба и морепродукты;
- базовая инфляция — 8,8%;
- сырые продукты питания — 6,7%: борщевой набор дорожает из-за меньших урожаев и запасов, яйца снова пошли вверх после трёх месяцев удешевления;
- непродовольственные товары — 2,4%.
Базовая инфляция тоже оказалась выше прогноза: непродовольственные товары и переработанные продукты дорожали быстрее, чем ожидал НБУ.
Почему цифра выше прогноза
В комментарии от 12 октября 2026 года Национальный банк называет две главные причины. Первая — усиленные российские атаки на производственную, складскую и логистическую инфраструктуру: повреждённые склады и логистика удорожают товары. Вторая — более дорогое топливо, которое тянет за собой стоимость перевозки и хранения.
Регулятор предупреждает, что эти факторы «будут поддерживать инфляционное давление и в ближайшие месяцы». То есть сентябрьскую цифру не стоит воспринимать как разовый скачок. Обновлённый макропрогноз Национальный банк опубликует 29 октября 2026 года на брифинге после заседания Правления, а полный Инфляционный отчёт выйдет 5 ноября 2026 года. Для сравнения: в мае 2026 года инфляция составляла 8,2% — мы писали об этом отдельно.
Что это значит для заёмщика
Когда цены на топливо, проезд и продукты растут одновременно, короткие деньги «до зарплаты» становятся заманчивее: на привычные расходы нужно больше, чем месяц назад. Именно в такие месяцы стоит особенно холодно считать. Несколько практических ориентиров — это советы, а не нормы закона:
- сравнивайте общую стоимость кредита, а не только привлекательную ставку в рекламе — в каталоге МФО условия разных компаний собраны в одном месте;
- берите деньги только тогда, когда знаете, из какого источника и в какой день вернёте — «как-нибудь решится» в период инфляции работает хуже всего;
- до подписания проверьте, что у кредитора есть действующая лицензия: как это сделать, рассказывает отдельный гайд.
Отдельно о ставке: дневная процентная ставка по договору потребительского кредита не может превышать 1% — статья 8 часть 5 Закона Украины «О потребительском кредитовании» (№ 1734-VIII). Эта граница не зависит от учётной ставки НБУ. О повышении учётной ставки до 16% с 18 сентября 2026 года, границе в 1% в день, ограничении пени и реакции депозитов — в новости от 27 сентября.
Что это значит для того, кто копит
Если инфляция составляет 10%, деньги на счёте должны приносить не меньше, чтобы не терять покупательную способность. Национальный банк в сентябре отмечал, что банки, преимущественно небольшие, уже начали повышать ставки по депозитам после июльского повышения учётной ставки. Конкретные цифры мы здесь не приводим: они разные в каждом банке и меняются. Сравните предложение с уровнем инфляции и прикиньте доход в депозитном калькуляторе — это займёт две минуты.
Чего ждать от заседания 29 октября
Следующее заседание Правления НБУ по монетарной политике назначено на 29 октября 2026 года. Решение зависит от самого Национального банка, и прогнозировать его мы не беремся. Зато можно напомнить, что регулятор сам сказал в решении от 17 сентября 2026 года № 313-рш, когда повысил учётную ставку с 15,5% до 16%. Ориентир НБУ — инфляция 5% на горизонте политики; возвращения к её замедлению регулятор ожидает в 2027 году. Свои следующие шаги он описал в двух направлениях:
- если риски для цен и инфляционных ожиданий существенно усилятся, НБУ готов применить дополнительные меры;
- если ситуация с безопасностью заметно охладит потребительский спрос и рынок труда, Национальный банк будет рассматривать смягчение политики.
Это заявленные НБУ варианты, а не наш прогноз. Сентябрьские 10,0% и собственная оценка регулятора, что давление на цены сохранится, — первое, что НБУ будет взвешивать. Как он оценит остальные факторы, станет известно 29 октября вместе с обновлённым прогнозом.
Связанные предложения
- Ставка, в день:
- 0,92%
- Сумма:
- 30 000 грн
- Срок:
- до 360 дней
- РРПС
- от 1 411,91% до 2 920,43%
- Типовой пример:
- 5 000 грн × 337 дней → 20 502 грн
- Ставка, в день:
- 0,92%
- Сумма:
- 500 – 30 000 грн
- Срок:
- до 360 дней
- РРПС
- от 1 411,91% до 2 920,43%
- Типовой пример:
- 5 000 грн × 337 дней → 20 502 грн
по данным кредитодателя, по состоянию на 19.09.2026
- Ставка, в день:
- 0,92%
- Сумма:
- 30 000 грн
- Срок:
- до 360 дней
- РРПС
- от 1 411,91% до 2 920,43%
- Типовой пример:
- 5 000 грн × 340 дней → 20 640 грн
- Ставка, в день:
- 0,92%
- Сумма:
- 1 000 – 30 000 грн
- Срок:
- до 360 дней
- РРПС
- от 1 411,91% до 2 920,43%
- Типовой пример:
- 5 000 грн × 340 дней → 20 640 грн
по данным кредитодателя, по состоянию на 19.09.2026

- Ставка, в день:
- 0,01%
- первые 30 дней, далее 1,00%
- Сумма:
- 30 000 грн
- Срок:
- 1–365 дней
- РРПС
- от 1 265,80% до 3 435,87%
- Типовой пример:
- 5 000 грн × 30 дней → 5 015 грн

- Ставка, в день:
- 0,01%первые 30 дней, далее 1,00%
- Сумма:
- 500 – 30 000 грн
- Срок:
- 1 – 365 дней
- РРПС
- от 1 265,80% до 3 435,87%
- Типовой пример:
- 5 000 грн × 30 дней → 5 015 грн
по данным кредитодателя, по состоянию на 19.09.2026
- Ставка, в день:
- 1,00%
- Сумма:
- 25 000 грн
- Срок:
- 3–730 дней
- РРПС
- от 46,22% до 3 142,15%
- Типовой пример:
- 5 000 грн × 30 дней → 6 500 грн
- Ставка, в день:
- 1,00%
- Сумма:
- 1 500 – 25 000 грн
- Срок:
- 3 – 730 дней
- РРПС
- от 46,22% до 3 142,15%
- Типовой пример:
- 5 000 грн × 30 дней → 6 500 грн
по данным кредитодателя, по состоянию на 26.08.2026
Предупреждение о возможных последствиях для потребителя
GoFin не является кредитодателем и не предоставляет финансовых услуг — сайт сравнивает предложения микрофинансовых компаний, имеющих лицензию НБУ. Условия кредита определяет кредитодатель в договоре согласно ЗУ «О потребительском кредитовании»; существенные характеристики услуги компания обязана предоставить до заключения договора.
Реальная годовая процентная ставка (РРПС) по микрокредитам существенно различается в зависимости от МФО, суммы и срока договора и для коротких займов может достигать тысяч и десятков тысяч процентов годовых. Точное значение РРПС указано на странице МФО, если кредитодатель его раскрывает, и в условиях договора.
Просрочка платежа ухудшает кредитную историю (УБКИ) и даёт кредитодателю право требовать досрочного возврата всей суммы; проценты по договору продолжают начисляться. Штраф и пеню за просрочку кредитного договора заёмщик не уплачивает в течение военного положения и 30 дней после его отмены — пункт 18 Заключительных и переходных положений Гражданского кодекса Украины. Заёмщик имеет право на досрочное погашение без санкций и на пролонгацию договора на условиях кредитодателя. Информация приведена с учётом требований Положения об информационном обеспечении финансовыми учреждениями потребителей относительно предоставления услуг потребительского кредитования, утверждённого постановлением Правления НБУ № 100 от 05.10.2021 (с изменениями согласно постановлению № 130 от 18.10.2023).
Редакция
Редакция GoFin — команда финансовых аналитиков и редакторов, которая готовит материалы о микрокредитах, банковских продуктах и личных финансах. Мы отбираем МФО только с действующей лицензией НБУ, сверяем условия по официальным источникам — реестрам Национального банка и сайтам компаний — и регулярно обновляем ставки, рейтинги и калькуляторы. Материалы носят информационный характер и не являются финансовым советом.