Головне коротко
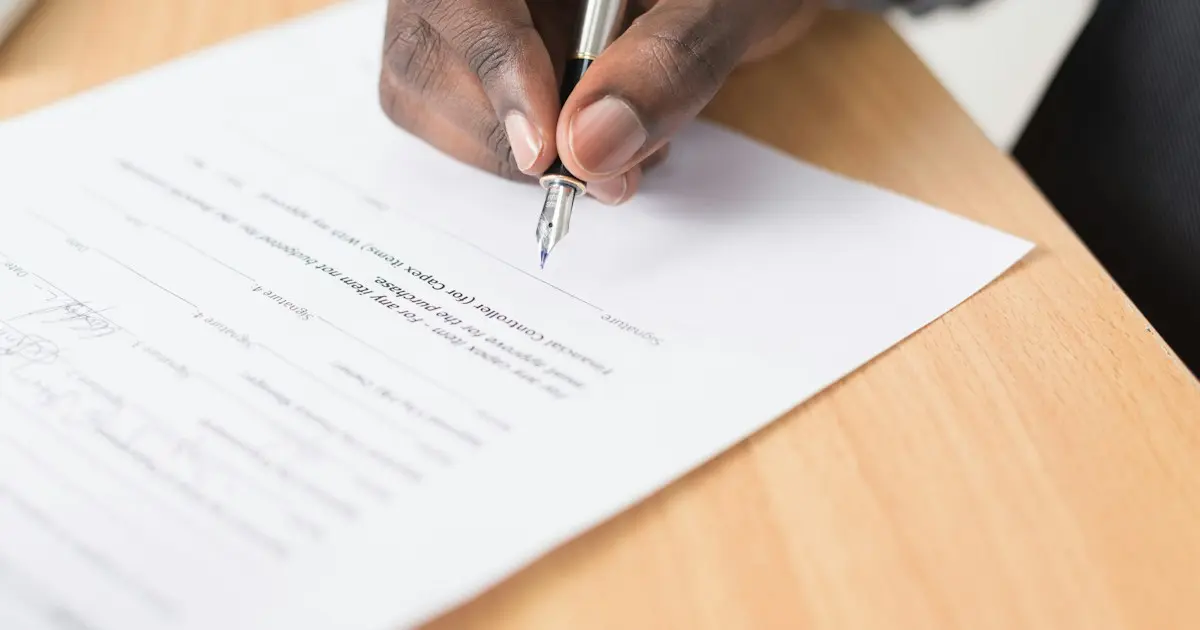
Якщо ви взяли споживчий кредит і передумали, закон дає на це час: протягом 14 календарних днів від дня укладення договору можна відмовитися від нього без пояснення причин — навіть якщо гроші вже на вашій картці (ст. 15 ч. 1 ЗУ №1734-VIII). Для цього треба письмово подати повідомлення до кінця цього строку (ст. 15 ч. 2 ЗУ №1734-VIII), а потім за 7 календарних днів повернути отриману суму та проценти за час користування грошима (ст. 15 ч. 3 ЗУ №1734-VIII). Жодних інших платежів у зв'язку з відмовою від вас вимагати не можуть (ст. 15 ч. 4 ЗУ №1734-VIII).
Нижче — що саме означає кожна з цих норм, як порахувати суму до повернення на конкретному прикладі, як скласти повідомлення і чим відмова відрізняється від звичайного дострокового погашення.
Що каже закон про право відмовитися
Право відмовитися від кредиту закріплено в статті 15 Закону України «Про споживче кредитування» №1734-VIII. Основне правило таке: протягом 14 календарних днів від дня укладення договору споживчого кредиту ви можете відмовитися від нього без пояснення причин, зокрема й тоді, коли гроші вже отримали (ст. 15 ч. 1 ЗУ №1734-VIII).
Це означає, що вам не потрібно доводити, що ви помилилися, що умови виявилися гіршими, ніж здавалося, чи що знайшлися кращі пропозиції. Достатньо самого рішення. Типові ситуації, коли цим користуються: взяли позику на імпульсі і за кілька днів гроші стали не потрібні; знайшли дешевшу пропозицію; уважно прочитали договір після підписання і побачили умови, які не влаштовують. Якщо ви ще не вибрали кредитодавця, перед підписанням порівняйте повну вартість пропозицій у каталозі МФО — це простіше, ніж потім відмовлятися.
Строки: що і коли треба зробити
У процедурі два окремих відліки, і їх легко сплутати.
- 14 календарних днів на повідомлення. Відлік іде від дня, коли договір було укладено, а письмове повідомлення про відмову потрібно подати до закінчення цього строку (ст. 15 ч. 1–2 ЗУ №1734-VIII).
- 7 календарних днів на повернення. Цей відлік іде вже від дня подання повідомлення: протягом 7 календарних днів споживач має повернути отримані гроші та сплатити проценти за період від отримання коштів до їх повернення за ставкою, яку встановлено договором (ст. 15 ч. 3 ЗУ №1734-VIII).
Практична порада: не відкладайте повідомлення на останній день. Закон говорить про подання до закінчення 14-денного строку, але затримка з доставкою листа, збій у кабінеті клієнта чи вихідний день можуть обернутися сперечанням про дату. Надійніше надіслати повідомлення в перші дні після підписання і зберегти підтвердження відправлення.
Так само не відкладайте й повернення грошей: 7 календарних днів відлічуються від подання повідомлення (ст. 15 ч. 3 ЗУ №1734-VIII), а не від того моменту, коли кредитодавець відповів.
Скільки доведеться заплатити: приклад розрахунку
Закон визначає склад платежу так: споживач повертає отриману суму та проценти за час, поки гроші були в його розпорядженні, за договірною ставкою (ст. 15 ч. 3 ЗУ №1734-VIII). Жодних інших платежів у зв'язку з відмовою від нього не вимагають (ст. 15 ч. 4 ЗУ №1734-VIII). Подивимося, як це виглядає в цифрах.
Умовний приклад (числа вигадані для ілюстрації; це не пропозиція жодного кредитодавця):
- сума позики — 10 000 грн;
- денна ставка за договором — 0,8%;
- від отримання грошей до їх повернення минуло 5 днів.
Припустимо, що за договором проценти нараховуються щодня на суму позики. Тоді:
- проценти за один день: 10 000 грн × 0,8% = 80 грн;
- проценти за 5 днів користування: 80 грн × 5 = 400 грн;
- загальна сума до повернення: 10 000 грн + 400 грн = 10 400 грн.
Це все: 10 400 грн, жодних комісій «за відмову», штрафів чи плати за розгляд повідомлення (ст. 15 ч. 4 ЗУ №1734-VIII). Чим раніше ви повернете гроші, тим менше процентів набіжить — у прикладі кожен зайвий день коштує 80 грн.
Для орієнтиру щодо ставки: денна процентна ставка, розрахована за формулою зі ст. 8 ч. 4 ЗУ №1734-VIII, не може перевищувати 1% (ст. 8 ч. 5 ЗУ №1734-VIII). Умовні 0,8% з нашого прикладу в цей поріг вкладаються. Реальну ставку та загальну вартість кредиту завжди дивіться в самому договорі, а не в рекламі.
Як подати повідомлення про відмову
Повідомлення має бути письмовим: або на папері, або у формі електронного документа, створеного за Законом «Про електронні документи та електронний документообіг» (ст. 15 ч. 2 ЗУ №1734-VIII). Якщо ви подаєте його не особисто, то повідомлення має бути нотаріально посвідчене, або його подає і підписує ваш представник за довіреністю (ст. 15 ч. 2 ЗУ №1734-VIII).
Що робити на практиці:
- Візьміть реквізити з договору. Назва кредитодавця, ЄДРПОУ, номер і дата договору, адреса або електронна пошта для звернень — усе це є в самому договорі чи в кабінеті клієнта.
- Надішліть повідомлення способом, який можна довести. Це може бути рекомендований лист з описом вкладення або електронний документ на офіційну адресу кредитодавця з договору. Якщо сумніваєтеся, чи вистачить електронного листа, продублюйте його паперовим.
- Збережіть підтвердження. Квитанцію з пошти, опис вкладення, скриншот або лист із підтвердженням доставки — доти, доки все не буде закрито.
- Запросіть реквізити для повернення. Попросіть у повідомленні вказати суму до сплати та рахунок, на який її внести, — це знімає зайві суперечки про розмір процентів.
- Повертайте гроші лише на рахунок, названий кредитодавцем письмово, і зберігайте платіжні квитанції.
Ось зразок тексту, який можна адаптувати під свою ситуацію:
Повідомлення про відмову від договору про споживчий кредит
Кому: [повна назва кредитодавця, ЄДРПОУ, адреса / електронна пошта]
Від: [ПІБ позичальника, РНОКПП, адреса, телефон]
Я, [ПІБ], повідомляю про відмову від договору про споживчий кредит № [номер] від [дата], укладеного між мною та [назва кредитодавця], відповідно до статті 15 Закону України «Про споживче кредитування» №1734-VIII.
Прошу повідомити суму, яку необхідно повернути (отримана сума та проценти за період користування грошима), і реквізити для оплати. Повернення буде здійснено у строк, передбачений цією статтею.
Дата: [дата] Підпис: [підпис]
Додаткові послуги: страховка та інше
До кредиту часом додаються послуги, без яких його не видають: страхування, обслуговування рахунка тощо. Якщо їх визначено як обов'язкові для отримання кредиту, то відмова від договору припиняє і договори на ці послуги. Кредитодавець або третя особа мають повернути сплачене за них протягом 14 календарних днів від дня подання повідомлення — за умови, що послуги не були фактично надані до відмови (ст. 15 ч. 5 ЗУ №1734-VIII).
Практично це означає: у повідомленні варто окремо перелічити всі додаткові послуги, які ви оплатили разом із кредитом, і попросити повернути гроші за них. Збережіть документи про оплату — вони стануть підставою для вимоги.
Коли право відмовитися не діє
Є два випадки, до яких норма не застосовується (ст. 15 ч. 6 ЗУ №1734-VIII):
- договори, виконання зобов'язань за якими забезпечується нотаріально посвідченими договорами;
- кредити на роботи чи послуги, які до закінчення строку для відмови були виконані повністю.
Чи є до вашого кредиту нотаріально посвідчений договір забезпечення, видно з тексту договору та доданих до нього документів. Якщо сумніваєтеся, чи потрапляєте ви у виняток, запитайте кредитодавця письмово або порадьтеся з юристом.
Відмова чи дострокове погашення: у чому різниця
Ці два інструменти легко сплутати, але працюють вони по-різному. Відмова — це «скасувати» договір у перші 14 днів. Дострокове погашення — це повернути гроші раніше, ніж за графіком, будь-коли за час дії договору. Детальніше про друге — у довідці дострокове погашення.
| Питання | Відмова від договору | Дострокове погашення |
|---|---|---|
| Коли можна | Протягом 14 календарних днів від дня укладення договору, без пояснення причин (ст. 15 ч. 1 ЗУ №1734-VIII) | У будь-який час, повністю або частково (ст. 16 ч. 1 ЗУ №1734-VIII) |
| Що платите | Отриману суму та проценти за період від отримання грошей до повернення (ст. 15 ч. 3 ЗУ №1734-VIII) | Проценти та вартість послуг з обслуговування за фактичний період користування (ст. 16 ч. 2 ЗУ №1734-VIII) |
| Інші платежі | Споживач не зобов'язаний сплачувати інші платежі у зв'язку з відмовою (ст. 15 ч. 4 ЗУ №1734-VIII) | Кредитодавець не може встановлювати плату, пов'язану з достроковим погашенням (ст. 16 ч. 3 ЗУ №1734-VIII) |
| Строк на повернення | 7 календарних днів від подання повідомлення (ст. 15 ч. 3 ЗУ №1734-VIII) | Договір може вимагати попередити кредитодавця (ст. 16 ч. 1 ЗУ №1734-VIII) |
| Як оформити | Письмове повідомлення до кінця 14-денного строку (ст. 15 ч. 2 ЗУ №1734-VIII) | Кредитодавець не може відмовитися прийняти платіж (ст. 16 ч. 3 ЗУ №1734-VIII) |
Висновок для практики: у перші 14 днів відмова і повне дострокове погашення призводять до схожого фінансового результату — ви повертаєте суму з процентами за фактичні дні. Різниця в процедурі і в додаткових послугах: відмова додатково припиняє обов'язкові додаткові послуги з поверненням плати за ті, що не були фактично надані (ст. 15 ч. 5 ЗУ №1734-VIII). Якщо 14 днів уже минули, залишається дострокове погашення.
Якщо кредитодавець не приймає відмову
Буває, що на повідомлення не відповідають, відповідають формально або називають суму, яка не збігається з розрахунком. Що можна зробити:
- Зберіть докази. Договір, повідомлення, підтвердження відправки та доставки, платіжні квитанції, скриншоти кабінету клієнта з датою.
- Напишіть ще раз. Повторне письмове звернення з посиланням на ст. 15 ЗУ №1734-VIII і доданими копіями підтверджень часто вирішує питання.
- Перевірте ліцензію кредитодавця. Як це зробити за кілька хвилин, розписано в статті як перевірити ліцензію МФО.
- Подайте звернення до Національного банку України. Це можна зробити через сайт bank.gov.ua; покрокову інструкцію ми розібрали в матеріалі скарга до НБУ на МФО.
Якщо ви ще вибираєте кредит і хочете заздалегідь знати, на що звертати увагу в договорі, почніть із матеріалу перший кредит онлайн: що потрібно знати.
Часті запитання
Чи треба пояснювати кредитодавцю причину відмови?
Ні. Відмовитися можна без пояснення причин (ст. 15 ч. 1 ЗУ №1734-VIII).
Чи можна відмовитися, якщо гроші вже на картці?
Так. Закон прямо говорить, що право діє і тоді, коли гроші вже отримано (ст. 15 ч. 1 ЗУ №1734-VIII). Їх потрібно повернути разом із процентами за період користування (ст. 15 ч. 3 ЗУ №1734-VIII).
Скільки часу на повернення грошей?
7 календарних днів від дня подання повідомлення про відмову (ст. 15 ч. 3 ЗУ №1734-VIII).
Чи можуть вимагати комісію або штраф за відмову?
Ні: споживач не зобов'язаний сплачувати жодних інших платежів у зв'язку з відмовою від договору, крім повернення отриманих грошей і процентів (ст. 15 ч. 3–4 ЗУ №1734-VIII).
Як бути зі страховкою, яку оформили разом із кредитом?
Якщо страхування чи інша послуга були обов'язковою умовою кредиту, то відмова припиняє і їх; кошти за послуги, які не були фактично надані, мають повернути протягом 14 календарних днів від дня подання повідомлення (ст. 15 ч. 5 ЗУ №1734-VIII).
Чи можна відмовитися через представника?
Так: повідомлення може подати і підписати представник за довіреністю, або воно має бути нотаріально посвідчене (ст. 15 ч. 2 ЗУ №1734-VIII).
Пов'язані пропозиції
- Ставка, в день:
- 0,92%
- Сума:
- 30 000 грн
- Строк:
- до 360 днів
- РРПС
- від 1 411,91% до 2 920,43%
- Типовий приклад:
- 5 000 грн × 337 днів → 20 502 грн
- Ставка, в день:
- 0,92%
- Сума:
- 500 – 30 000 грн
- Строк:
- до 360 днів
- РРПС
- від 1 411,91% до 2 920,43%
- Типовий приклад:
- 5 000 грн × 337 днів → 20 502 грн
за даними кредитодавця, станом на 19.09.2026
- Ставка, в день:
- 0,92%
- Сума:
- 30 000 грн
- Строк:
- до 360 днів
- РРПС
- від 1 411,91% до 2 920,43%
- Типовий приклад:
- 5 000 грн × 340 днів → 20 640 грн
- Ставка, в день:
- 0,92%
- Сума:
- 1 000 – 30 000 грн
- Строк:
- до 360 днів
- РРПС
- від 1 411,91% до 2 920,43%
- Типовий приклад:
- 5 000 грн × 340 днів → 20 640 грн
за даними кредитодавця, станом на 19.09.2026

- Ставка, в день:
- 0,01%
- перші 30 днів, далі 1,00%
- Сума:
- 30 000 грн
- Строк:
- 1–365 днів
- РРПС
- від 1 265,80% до 3 435,87%
- Типовий приклад:
- 5 000 грн × 30 днів → 5 015 грн

- Ставка, в день:
- 0,01%перші 30 днів, далі 1,00%
- Сума:
- 500 – 30 000 грн
- Строк:
- 1 – 365 днів
- РРПС
- від 1 265,80% до 3 435,87%
- Типовий приклад:
- 5 000 грн × 30 днів → 5 015 грн
за даними кредитодавця, станом на 19.09.2026
- Ставка, в день:
- 1,00%
- Сума:
- 25 000 грн
- Строк:
- 3–730 днів
- РРПС
- від 46,22% до 3 142,15%
- Типовий приклад:
- 5 000 грн × 30 днів → 6 500 грн
- Ставка, в день:
- 1,00%
- Сума:
- 1 500 – 25 000 грн
- Строк:
- 3 – 730 днів
- РРПС
- від 46,22% до 3 142,15%
- Типовий приклад:
- 5 000 грн × 30 днів → 6 500 грн
за даними кредитодавця, станом на 26.08.2026
Попередження про можливі наслідки для споживача
GoFin не є кредитодавцем і не надає фінансових послуг — сайт порівнює пропозиції мікрофінансових компаній, які мають ліцензію НБУ. Умови кредиту визначає кредитодавець у договорі відповідно до ЗУ «Про споживче кредитування»; істотні характеристики послуги компанія зобов'язана надати до укладення договору.
Реальна річна процентна ставка (РРПС) за мікрокредитами суттєво відрізняється залежно від МФО, суми та строку договору і для коротких позик може сягати тисяч і десятків тисяч відсотків річних. Точне значення РРПС вказано на сторінці МФО, якщо кредитодавець його розкриває, та в умовах договору.
Прострочення платежу погіршує кредитну історію (УБКІ) і дає кредитодавцю право вимагати дострокового повернення всієї суми; відсотки за договором продовжують нараховуватися. Штраф і пеню за прострочення кредитного договору позичальник не сплачує протягом воєнного стану та 30 днів після його скасування — пункт 18 Прикінцевих та перехідних положень Цивільного кодексу України. Позичальник має право на дострокове погашення без санкцій та на пролонгацію договору за умовами кредитодавця. Інформацію наведено з урахуванням вимог Положення про інформаційне забезпечення фінансовими установами споживачів щодо надання послуг споживчого кредитування, затвердженого постановою Правління НБУ № 100 від 05.10.2021 (зі змінами згідно з постановою № 130 від 18.10.2023).
Редакція
Редакція GoFin — команда фінансових аналітиків і редакторів, що готує матеріали про мікрокредити, банківські продукти та особисті фінанси. Ми відбираємо МФО лише з чинною ліцензією НБУ, звіряємо умови за офіційними джерелами — реєстрами Національного банку та сайтами компаній — і регулярно оновлюємо ставки, рейтинги й калькулятори. Матеріали мають інформаційний характер і не є фінансовою порадою.